Đến cuối tháng 8/2026, tổng giá trị trái phiếu doanh nghiệp lưu hành tại Việt Nam đạt khoảng 1.491 nghìn tỷ đồng, tương đương 10,9% GDP danh nghĩa gần nhất. Đằng sau quy mô đó là hàng nghìn quyết định cấp tín dụng, đầu tư và hợp tác được đưa ra mỗi năm, tất cả đều xoay quanh một câu hỏi duy nhất: doanh nghiệp này có đủ khả năng thực hiện nghĩa vụ nợ đúng hạn hay không?
Báo cáo tài chính chỉ cho biết điều gì đã xảy ra. Một báo cáo phân tích doanh nghiệp chi tiết đi xa hơn: diễn giải các con số thành đánh giá về dòng tiền, cơ cấu vốn, khả năng sinh lời, chất lượng quản trị và rủi ro ngành - là những yếu tố quyết định doanh nghiệp có đáp ứng được các nghĩa vụ thanh toán trong 3–5 năm tới hay không. Bài viết trình bày cấu trúc chuẩn của một báo cáo như vậy, các chỉ báo rủi ro cần nghiên cứu kỹ, và những trường hợp doanh nghiệp buộc phải có kết quả xếp hạng tín nhiệm theo quy định hiện hành.
1. Báo cáo phân tích doanh nghiệp chi tiết là gì?
Báo cáo phân tích doanh nghiệp chi tiết là tài liệu đánh giá toàn diện năng lực tài chính, quản trị và triển vọng của một doanh nghiệp, dựa trên báo cáo tài chính đã kiểm toán, dữ liệu so sánh ngành và thông tin trao đổi trực tiếp với ban điều hành.
Ba loại báo cáo phổ biến cung cấp thông tin phân tích doanh nghiệp chi tiết gồm:
| Loại báo cáo | Bên thực hiện | Mục đích chính | Lưu ý khi sử dụng |
| Báo cáo phân tích nội bộ | Bộ phận tài chính của doanh nghiệp | Phục vụ quản trị nội bộ, trình bày với ngân hàng và nhà đầu tư | Các nội dung phân tích thường dựa trên góc nhìn chủ quan của nội bộ doanh nghiệp |
| Báo cáo phân tích của bên thứ ba | Công ty chứng khoán, đơn vị tư vấn, kiểm toán | Phục vụ thẩm định đầu tư, tư vấn giao dịch, mua bán - sáp nhập | Phạm vi và phương pháp khác nhau giữa các đơn vị, cần tham khảo kỹ các giả định được sử dụng |
| Báo cáo xếp hạng tín nhiệm | Doanh nghiệp xếp hạng tín nhiệm được cấp phép bởi Bộ Tài Chính | Đưa ra ý kiến độc lập về khả năng thực hiện đầy đủ, đúng hạn nghĩa vụ nợ, thể hiện bằng bậc xếp hạng và triển vọng | Được sử dụng trong hồ sơ chào bán trái phiếu khi pháp luật yêu cầu, kết quả được giám sát và cập nhật thường xuyên. |
2. Báo cáo phân tích doanh nghiệp chi tiết cần có những nội dung gì?
Một báo cáo phân tích doanh nghiệp chi tiết đúng nghĩa thường được cấu trúc thành sáu phần chính, đi từ tổng quan đến các phân tích chuyên sâu:
-
Hồ sơ doanh nghiệp: lịch sử hình thành, ngành nghề kinh doanh, vị thế thị trường, cơ cấu sở hữu và mức độ hỗ trợ có thể nhận được từ công ty mẹ hoặc cổ đông lớn.
-
Phân tích tài chính: đọc song song báo cáo kết quả kinh doanh, bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ trong 3–5 năm, kèm bốn nhóm chỉ số cốt lõi về đòn bẩy, khả năng thanh toán, khả năng trả lãi và khả năng sinh lời.
-
Phân tích quản trị và vận hành: năng lực ban điều hành, chất lượng công bố thông tin, giao dịch với bên liên quan, chính sách tài chính và hệ thống kiểm soát rủi ro nội bộ.
-
Đánh giá rủi ro và cơ hội thị trường: chu kỳ ngành, rào cản gia nhập, mức độ tập trung khách hàng – nhà cung cấp, độ nhạy với lãi suất, tỷ giá và thay đổi chính sách, song song với các cơ hội từ xu hướng ngành và chiến lược của doanh nghiệp.
-
Kết luận đánh giá năng lực tín dụng: tổng hợp các luận điểm thành nhận định về khả năng thực hiện nghĩa vụ nợ. Với báo cáo xếp hạng tín nhiệm, phần này được thể hiện bằng bậc xếp hạng, triển vọng và các yếu tố có thể dẫn tới nâng hoặc hạ bậc.
-
Phụ lục dữ liệu và phương pháp phân tích: bảng số liệu tài chính, biểu đồ so sánh với nhóm doanh nghiệp cùng ngành và thuyết minh phương pháp, giúp người đọc kiểm chứng lại từng kết luận trong báo cáo.
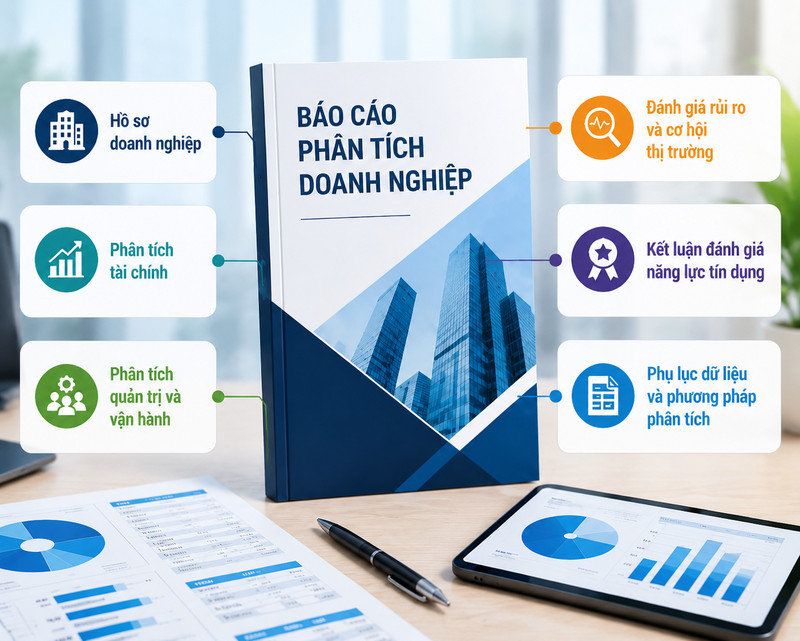
Thành phần chính trong báo cáo phân tích doanh nghiệp
3. Ba nhóm chỉ báo rủi ro cần nhận diện sớm khi phân tích tài chính doanh nghiệp
Rủi ro tín dụng hiếm khi xuất hiện đột ngột. Trong phần lớn các trường hợp phát sinh không đáp ứng được các nghĩa vụ thanh toán, dấu hiệu suy yếu đã bộc lộ trên báo cáo tài chính từ nhiều quý trước đó. Ba nhóm chỉ báo dưới đây là nơi điểm yếu lộ ra sớm nhất, và cũng là phần mà một báo cáo phân tích chi tiết cần soi kỹ nhất.
3.1. Dòng tiền và thanh khoản yếu
-
Dòng tiền từ hoạt động kinh doanh (CFO) âm hoặc suy giảm liên tục trong khi lợi nhuận kế toán vẫn dương – dấu hiệu lợi nhuận không chuyển hóa được thành tiền.
-
Hệ số thanh toán hiện hành và hệ số thanh toán nhanh thấp hơn trung vị ngành, đặc biệt khi tiền mặt không đủ trang trải phần nợ vay đến hạn trong 12 tháng tới.
-
Dùng nợ vay ngắn hạn để tài trợ cho tài sản dài hạn – mất cân đối kỳ hạn khiến doanh nghiệp phụ thuộc vào việc đảo nợ liên tục.
-
Kỳ thu tiền bình quân kéo dài và hàng tồn kho tăng nhanh hơn doanh thu – vốn lưu động bị “chôn” trong tài sản kém thanh khoản.
3.2. Cơ cấu vốn và đòn bẩy tài chính rủi ro
-
Nợ vay/Vốn chủ sở hữu hoặc Nợ vay/EBITDA tăng nhanh qua các kỳ và vượt xa trung vị ngành.
-
Hệ số thanh toán lãi vay (EBIT/chi phí lãi vay) suy giảm qua các kỳ; khi hệ số này xuống dưới 1 lần, lợi nhuận từ hoạt động kinh doanh không còn đủ để trả lãi.
-
Lịch đáo hạn nợ dồn vào cùng một thời điểm trong khi chưa có kế hoạch tái cấp vốn hoặc hạn mức tín dụng dự phòng rõ ràng.
-
Phụ thuộc vào một nguồn vốn, một chủ nợ duy nhất, hoặc huy động vốn chủ yếu từ các bên có liên quan.
3.3. Khả năng sinh lời giảm và kiểm soát chi phí kém
-
Biên lợi nhuận gộp và biên EBITDA suy giảm liên tục qua các năm.
-
ROE, ROA thấp hơn đáng kể so với trung vị ngành hoặc thấp hơn chi phí vốn bình quân của chính doanh nghiệp.
-
Chi phí bán hàng và chi phí quản lý tăng nhanh hơn doanh thu – dấu hiệu mất kiểm soát chi phí hoặc tăng trưởng bằng mọi giá.
-
Lợi nhuận phụ thuộc vào các khoản thu nhập bất thường như đánh giá lại tài sản, thanh lý khoản đầu tư hoặc giao dịch với bên liên quan, thay vì đến từ hoạt động kinh doanh cốt lõi.
Ba nhóm chỉ báo này hiếm khi xuất hiện độc lập. Dòng tiền yếu buộc doanh nghiệp tăng vay ngắn hạn để bù đắp, làm cơ cấu vốn xấu đi; chi phí lãi vay tăng theo lại bào mòn khả năng sinh lời; và lợi nhuận mỏng hơn tiếp tục thu hẹp dòng tiền của kỳ sau. Giá trị của một báo cáo phân tích chi tiết nằm ở chỗ chỉ ra được vòng xoáy nhân quả này và ước lượng doanh nghiệp còn bao nhiêu dư địa trước khi mất khả năng thanh toán – thay vì chỉ liệt kê các chỉ số một cách rời rạc.
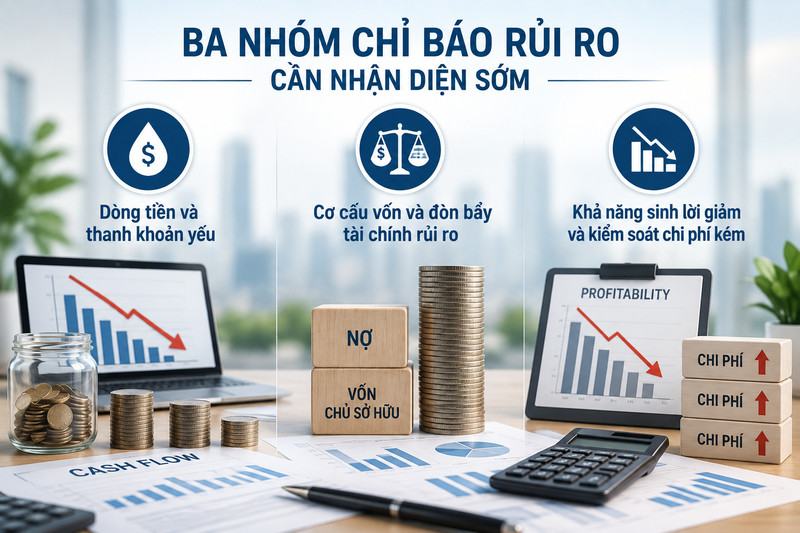
Các nhóm rủi ro cần nhận diện sớm khi phân tích báo cáo doanh nghiệp
4. Ai sử dụng báo cáo phân tích doanh nghiệp và dùng để làm gì?
Cùng một báo cáo, nhưng mỗi nhóm người đọc khai thác ở một góc độ khác nhau. Hiểu rõ nhu cầu của từng nhóm giúp doanh nghiệp biết cần chuẩn bị thông tin gì, và giúp người đọc biết nên bắt đầu từ phần nào:
Ban lãnh đạo doanh nghiệp
-
Đánh giá hiệu quả hoạt động, khả năng sinh lời và mức độ kiểm soát chi phí bằng một khung tham chiếu so sánh được với các doanh nghiệp cùng ngành.
-
Nhận diện sớm lỗ hổng về dòng tiền, cơ cấu kỳ hạn nợ và khả năng thanh toán trước khi chúng trở thành vấn đề thanh khoản thực sự.
-
Chuẩn bị cho các đợt huy động vốn: một hồ sơ tín dụng được trình bày rõ ràng, nhất quán giúp rút ngắn thời gian làm việc với ngân hàng và nhà đầu tư, đồng thời hỗ trợ đàm phán chi phí vốn.
Nhà đầu tư và cổ đông
-
Đối chiếu rủi ro và lợi suất: xem mức lãi suất trái phiếu do doanh nghiệp phát hành có tương xứng với chất lượng tín dụng thực tế hay không.
-
Nhận diện rủi ro tiềm ẩn liên quan đến pháp lý, cơ cấu sở hữu, giao dịch với bên liên quan hoặc biến động bất lợi của ngành.
-
Theo dõi danh mục sau đầu tư: các bản cập nhật xếp hạng và thay đổi triển vọng là tín hiệu sớm về sự suy giảm hoặc cải thiện chất lượng tín dụng.
Chủ nợ, ngân hàng và đối tác
-
Đánh giá khả năng trả nợ gốc và lãi để quyết định cấp hạn mức, định giá khoản vay và thiết kế điều khoản bảo đảm phù hợp.
-
Sàng lọc đối tác trước khi ký hợp đồng dài hạn, đặc biệt với các hợp đồng có điều khoản trả chậm, ứng trước hoặc cam kết bảo lãnh.
Cơ quan quản lý và tổ chức trung gian thị trường
-
Phân tích độc lập và dữ liệu xếp hạng tín nhiệm góp phần minh bạch hóa mặt bằng rủi ro của thị trường, hỗ trợ công tác giám sát và định hướng phát triển thị trường vốn theo chiều sâu.
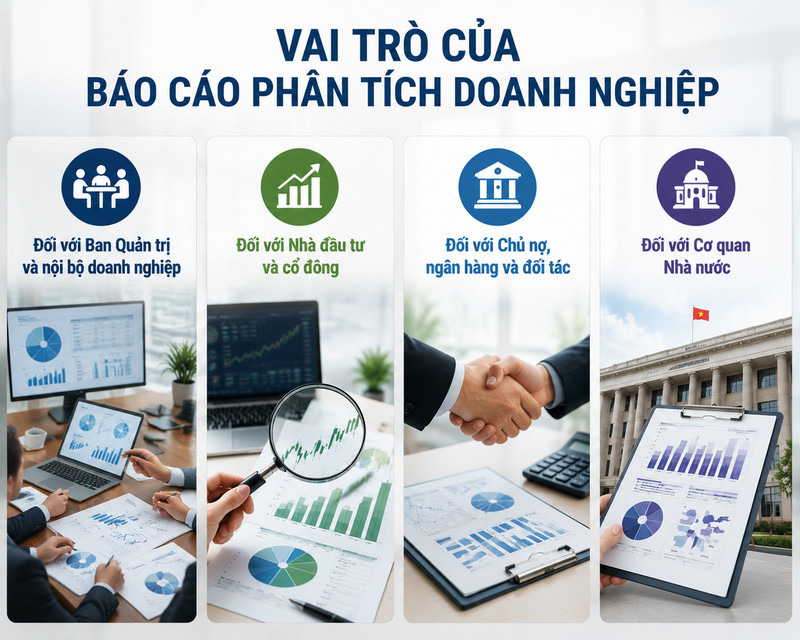
Vai trò của báo cáo phân tích doanh nghiệp
5. Vì sao nên chọn báo cáo phân tích doanh nghiệp chi tiết từ VIS Rating?
VIS Rating là doanh nghiệp xếp hạng tín nhiệm được cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ xếp hạng tín nhiệm theo Nghị định 88/2014/NĐ-CP, hoạt động với sự hỗ trợ kỹ thuật của Moody’s và sự tham gia của các định chế tài chính lớn trong nước. Điều đó tạo ra 5 khác biệt cụ thể cho sản phẩm phân tích:
-
Độc lập, với cơ chế quản lý xung đột lợi ích chặt chẽ: hoạt động phân tích được tách bạch khỏi hoạt động kinh doanh; kết quả xếp hạng và phân tích do đội ngũ chuyên gia phân tích và hội đồng xếp hạng quyết định theo quy trình và phương pháp luận được công bố công khai, tuân thủ các yêu cầu tại Nghị định 88/2014/NĐ-CP.
-
Dữ liệu đầy đủ: VIS Rating khai thác cơ sở dữ liệu của Moody's với dữ liệu của 527 triệu doanh nghiệp toàn cầu và Việt Nam, bao gồm cả dữ liệu của doanh nghiệp niêm yết và chưa niêm yết. Dữ liệu được thu thập và chuẩn hóa từ hơn 170 nguồn, tạo nền tảng đáng tin cậy cho phân tích tín nhiệm và nghiên cứu chuyên sâu.
-
Phương pháp luận nhất quán và công khai: phương pháp luận của VIS Rating được xây dựng cho từng ngành cụ thể, cho phép so sánh giữa các doanh nghiệp trong cùng ngành và theo thời gian.
-
Kết luận rõ ràng thay vì chỉ liệt kê số liệu: báo cáo đưa ra bậc được đánh giá & phân tích, triển vọng và các yếu tố có thể dẫn tới nâng hoặc hạ bậc, giúp người đọc nắm được rủi ro chính chỉ trong vài phút.
-
Giám sát liên tục: kết quả xếp hạng được theo dõi định kỳ và cập nhật khi tình hình tài chính, cơ cấu sở hữu hoặc môi trường kinh doanh của tổ chức phát hành thay đổi đáng kể.
Sự kết hợp giữa tính độc lập và khung phân tích nhất quán là điều khó có được nếu doanh nghiệp hoặc nhà đầu tư tự thực hiện phân tích nội bộ - vốn dễ chịu ảnh hưởng bởi góc nhìn chủ quan hoặc thiếu dữ liệu so sánh ngành trên diện rộng.
6. Một số báo cáo phân tích tổ doanh nghiệp của VIS Rating
Dưới đây là một số báo cáo phân tích tổ chức phát hành do VIS Rating thực hiện. Bạn đọc có thể tham khảo để hình dung cụ thể hơn về cấu trúc, độ sâu phân tích và cách trình bày luận điểm trong một báo cáo hoàn chỉnh:
- Phân tích Tổ chức phát hành – Công ty Cổ phần Chứng khoán MB – 2025
- Phân tích Tổ chức phát hành – Ngân hàng TMCP Lộc Phát Việt Nam – 2025
- Phân tích Tổ chức phát hành – Ngân hàng TMCP An Bình – 2024
- Phân tích Tổ chức phát hành – Ngân hàng TMCP Tiên Phong – 2024
- Phân tích Tổ chức phát hành – Ngân hàng TMCP Phương Đông – 2024
7. Câu hỏi thường gặp
Báo cáo phân tích doanh nghiệp và báo cáo xếp hạng tín nhiệm khác nhau thế nào?
“Báo cáo phân tích doanh nghiệp” là khái niệm rộng, có thể do chính doanh nghiệp, công ty chứng khoán hoặc đơn vị tư vấn thực hiện. Báo cáo xếp hạng tín nhiệm là sản phẩm của doanh nghiệp xếp hạng tín nhiệm được cấp phép theo Nghị định 88/2014/NĐ-CP, đưa ra ý kiến độc lập bằng bậc xếp hạng về khả năng thực hiện đầy đủ, đúng hạn nghĩa vụ nợ và được sử dụng trong hồ sơ chào bán trái phiếu khi pháp luật yêu cầu.
Doanh nghiệp chưa niêm yết có thể được phân tích chi tiết không?
Có. VIS Rating khai thác cơ sở dữ liệu của Moody's với dữ liệu của 527 triệu doanh nghiệp toàn cầu và Việt Nam, bao gồm cả dữ liệu của doanh nghiệp niêm yết và chưa niêm yết. Dữ liệu được thu thập và chuẩn hóa từ hơn 170 nguồn, tạo nền tảng đáng tin cậy cho phân tích tín nhiệm và nghiên cứu chuyên sâu.
Một báo cáo phân tích doanh nghiệp chi tiết không dừng lại ở việc trình bày lại số liệu tài chính. Nó phải đi từ hồ sơ doanh nghiệp, phân tích tài chính, quản trị vận hành và rủi ro ngành cho tới một kết luận rõ ràng về năng lực tín dụng – đồng thời chỉ ra mối liên hệ giữa ba nhóm chỉ báo rủi ro thường gặp nhất: dòng tiền, đòn bẩy và khả năng sinh lời.
Với ban lãnh đạo, nhà đầu tư, chủ nợ hay cơ quan quản lý, đây đều là công cụ nền tảng để ra quyết định dựa trên dữ liệu thay vì cảm tính. Và giá trị của báo cáo chỉ thực sự được nhân lên khi nó đến từ một bên độc lập, áp dụng phương pháp luận nhất quán và được cập nhật liên tục theo diễn biến thực tế của doanh nghiệp.
Doanh nghiệp đang chuẩn bị hồ sơ cho đợt huy động vốn sắp tới, đang cần đánh giá tín nhiệm của đối tác cho kế hoạch hợp tác kinh doanh, hoặc nhà đầu tư cần một ý kiến độc lập về danh mục đầu tư? Liên hệ VIS Rating qua enquiries@visrating.com hoặc (+84) 24 3388 6000 để được tư vấn về dịch vụ xếp hạng tín nhiệm và báo cáo phân tích chuyên sâu.