Rủi ro xây dựng dự án không chỉ là nguy cơ công trình chậm tiến độ hay vượt dự toán. Một dự án có thể hoàn thành đúng thời gian nhưng vẫn gặp vấn đề nếu công suất thực tế thấp hơn thiết kế, chi phí đầu tư vượt xa kế hoạch hoặc công trình không đáp ứng điều kiện để đưa vào vận hành.
Đối với các dự án sử dụng vốn vay hoặc trái phiếu, vấn đề càng quan trọng vì phần lớn dòng tiền trả nợ chỉ hình thành sau khi công trình đi vào hoạt động. Nếu quá trình xây dựng kéo dài hoặc cần bổ sung vốn đáng kể, phương án tài chính ban đầu có thể bị phá vỡ trước khi dự án tạo ra doanh thu.
Tại Việt Nam, theo thông tin được Ban Nội chính Trung ương dẫn từ báo cáo của Chính phủ, hơn 2.800 công trình, dự án đã được xác định chậm tiến độ hoặc gặp khó khăn, vướng mắc, với tổng giá trị đầu tư hơn 5,8 triệu tỷ đồng. Con số này không đồng nghĩa tất cả các dự án đều gặp rủi ro xây dựng, nhưng cho thấy hậu quả kinh tế có thể rất lớn khi những yếu tố ảnh hưởng đến quá trình triển khai không được xử lý kịp thời.
1. Rủi ro xây dựng dự án là gì?
Theo nghĩa hẹp trong quản lý công trường, rủi ro xây dựng là những sự kiện có thể ảnh hưởng đến chi phí, tiến độ, chất lượng và an toàn trong quá trình thi công.
Tuy nhiên, dưới góc độ tài trợ dự án và đánh giá tín dụng, phạm vi cần xem xét rộng hơn. Nhiều rủi ro quyết định khả năng hoàn thành công trình đã hình thành trước ngày khởi công, chẳng hạn như chưa hoàn tất giải phóng mặt bằng, thiết kế chưa ổn định, giấy phép chưa đầy đủ, lựa chọn nhà thầu không phù hợp hoặc khảo sát địa chất chưa đủ sâu.
Vì vậy, câu hỏi quan trọng không chỉ là “công trường có gặp sự cố hay không”, mà là:
Dự án có thể hoàn thành đúng thời hạn, trong phạm vi ngân sách và đạt các thông số kỹ thuật cần thiết để tạo ra dòng tiền như kế hoạch hay không?
Đây chính là điểm nối giữa quản lý xây dựng và rủi ro tín dụng.
Một dự án điện hoàn thành muộn một năm có thể mất một năm doanh thu. Một tuyến đường hoàn thành nhưng công trình kết nối chưa sẵn sàng có thể không đạt lưu lượng dự kiến. Một nhà máy hoàn thành đúng hạn nhưng chỉ vận hành được ở 80% công suất thiết kế cũng có thể tạo ra dòng tiền thấp hơn đáng kể so với phương án tài chính ban đầu.
Do đó, kiểm soát rủi ro xây dựng thực chất là bảo vệ khả năng dự án chuyển từ giai đoạn đầu tư sang giai đoạn tạo dòng tiền.
Xem thêm: Rủi ro vận hành dự án là gì? · Project Finance là gì?
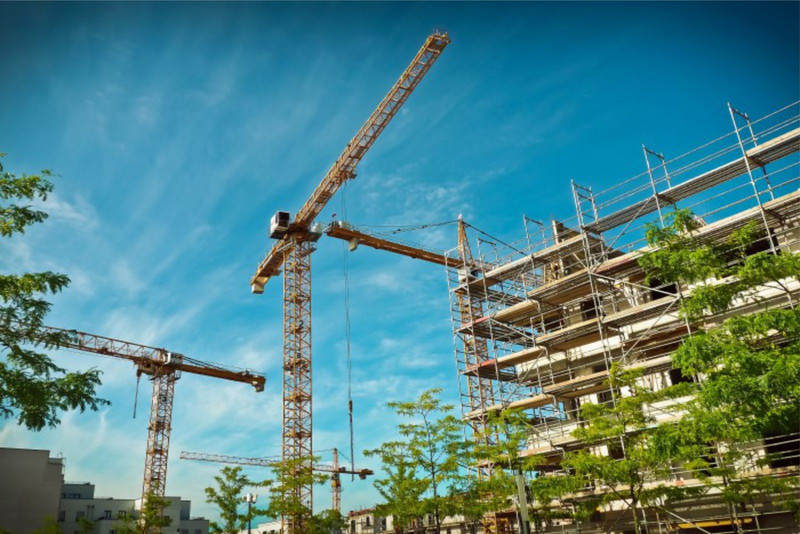
Rủi ro xây dựng dự án là các sự kiện bất định có thể xảy ra trong quá trình thi công
2. Những nhóm rủi ro xây dựng dự án cần kiểm soát
2.1. Rủi ro pháp lý, mặt bằng và điều kiện triển khai
Một dự án có thể có thiết kế và nhà thầu tốt nhưng vẫn không thể triển khai nếu mặt bằng chưa sẵn sàng hoặc các thủ tục pháp lý quan trọng chưa hoàn tất.
Các vấn đề thường gặp gồm chậm giải phóng mặt bằng; giấy phép, phê duyệt hoặc thủ tục liên quan chưa đầy đủ; thay đổi yêu cầu quản lý trong quá trình thực hiện; hoặc trách nhiệm giữa các bên đối với mặt bằng và hạ tầng kết nối chưa được xác định rõ.
Đặc biệt với dự án hạ tầng, một số yếu tố nằm ngoài khả năng kiểm soát trực tiếp của nhà thầu. Ví dụ, nhà thầu có thể sẵn sàng thi công nhưng không thể triển khai nếu chủ đầu tư chưa bàn giao mặt bằng theo đúng tiến độ.
Vì vậy, trước khi khởi công, chủ đầu tư cần xác định rõ những điều kiện tiên quyết nào phải hoàn thành, trách nhiệm thuộc về bên nào và hậu quả hợp đồng ra sao nếu một điều kiện bị chậm.
2.2. Rủi ro thiết kế, công nghệ và điều kiện kỹ thuật
Sai sót trong thiết kế hoặc khảo sát ban đầu có thể tạo ra chi phí rất lớn khi công trình đã bước vào thi công.
Các rủi ro thường phát sinh từ thiết kế chưa hoàn thiện, thay đổi phạm vi công việc, khảo sát địa chất không đầy đủ, công nghệ chưa được kiểm chứng hoặc điều kiện thực tế tại công trường khác đáng kể so với giả định ban đầu.
Ví dụ, điều kiện nền đất yếu hơn dự kiến có thể buộc dự án phải thay đổi phương án móng hoặc bổ sung biện pháp xử lý nền. Khi đó, tác động không chỉ nằm ở chi phí vật liệu mà còn kéo dài sang thiết kế, tiến độ, huy động nhân sự và nhu cầu vốn.
Với dự án sử dụng công nghệ mới, câu hỏi còn mở rộng sang khả năng thiết bị và hệ thống đạt được công suất thiết kế sau khi hoàn thành.
Do đó, quản lý rủi ro kỹ thuật cần bắt đầu từ khảo sát, thiết kế và lựa chọn công nghệ chứ không thể đợi đến khi sự cố xuất hiện tại công trường.
2.3. Rủi ro nhà thầu, tiến độ và chuỗi cung ứng
Tiến độ xây dựng phụ thuộc vào nhiều mắt xích: năng lực nhà thầu, khả năng phối hợp giữa các gói thầu, nguồn nhân lực, vật liệu, thiết bị và hạ tầng hỗ trợ.
Một nhà thầu thiếu kinh nghiệm với loại công trình tương tự có thể đánh giá thấp mức độ phức tạp của dự án. Nhà cung cấp thiết bị chậm giao hàng có thể khiến hàng loạt hạng mục phía sau bị đình trệ. Nếu nhiều nhà thầu cùng tham gia, sự chậm trễ tại một gói thầu có thể ảnh hưởng đến toàn bộ tiến độ chung.
Vì vậy, đánh giá nhà thầu không nên chỉ dựa trên giá bỏ thầu. Chủ đầu tư cần xem xét kinh nghiệm với dự án tương đương, nguồn lực kỹ thuật, năng lực tài chính, lịch sử hoàn thành dự án và khả năng đáp ứng nghĩa vụ nếu xảy ra chậm tiến độ hoặc vượt chi phí.
Các hợp đồng cũng cần quy định rõ mốc tiến độ, trách nhiệm của từng bên, cơ chế gia hạn, bảo lãnh thực hiện, chế tài chậm tiến độ và điều kiện thay thế nhà thầu khi cần thiết.
2.4. Rủi ro vượt chi phí và thiếu hụt nguồn vốn
Vượt tổng mức đầu tư là một trong những rủi ro có tác động trực tiếp nhất đến khả năng tài chính của dự án.
Nguyên nhân có thể đến từ dự toán ban đầu thiếu chính xác, thay đổi thiết kế, phát sinh khối lượng, điều kiện địa chất ngoài dự kiến, tăng giá nguyên vật liệu, kéo dài tiến độ hoặc chi phí tài chính tăng lên trong thời gian xây dựng.
Hợp đồng trọn gói hoặc giá cố định có thể giúp chuyển một phần rủi ro chi phí sang nhà thầu, nhưng không có nghĩa chủ đầu tư đã loại bỏ hoàn toàn rủi ro.
Mức độ bảo vệ phụ thuộc vào phạm vi hợp đồng, các trường hợp được phép điều chỉnh giá, cơ chế xử lý thay đổi thiết kế, điều kiện bất khả kháng và quan trọng nhất là năng lực tài chính của nhà thầu.
Nếu nhà thầu không đủ khả năng hấp thụ khoản lỗ lớn, một nghĩa vụ hợp đồng trên giấy chưa chắc tạo ra khả năng bảo vệ thực tế cho dự án.
Vì vậy, bên cạnh hợp đồng, dự án thường cần dự phòng chi phí và nguồn vốn dự phòng để xử lý những phát sinh không thể chuyển giao.
2.4. Rủi ro an toàn, môi trường và các sự kiện bên ngoài
Tai nạn lao động có thể gây thiệt hại về con người, làm đình chỉ thi công, phát sinh trách nhiệm pháp lý và kéo dài tiến độ.
Theo số liệu của Bộ Nội vụ, năm 2025 cả nước ghi nhận 7.004 vụ tai nạn lao động, làm 658 người tử vong và 1.779 người bị thương nặng. Tổng chi phí liên quan được thống kê ở mức trên 14.068 tỷ đồng.
Đối với công trường xây dựng, quản lý an toàn vì vậy không phải là một hoạt động tách biệt khỏi quản lý dự án mà là một phần trực tiếp của quản lý tiến độ, chi phí và chất lượng.
Ngoài tai nạn lao động, dự án còn phải đối mặt với thời tiết cực đoan, ngập lụt, sạt lở hoặc những sự kiện bên ngoài khác có khả năng làm gián đoạn thi công.
Từ ngày 01/7/2026, Luật Xây dựng số 135/2025/QH15 và Nghị định 207/2026/NĐ-CP tạo thành một phần quan trọng của khung pháp lý mới về quản lý chất lượng và thi công xây dựng.
Nghị định 207/2026/NĐ-CP quy định trách nhiệm của nhà thầu trong việc thiết lập hệ thống quản lý thi công, xây dựng biện pháp bảo đảm an toàn, xác định vùng nguy hiểm và bố trí nhân sự thực hiện công tác quản lý an toàn. Việc nghiệm thu của chủ đầu tư cũng không thay thế hoặc làm giảm trách nhiệm của nhà thầu đối với phần việc do mình thực hiện.
.jpg)
An toàn công trường là nhóm rủi ro có hậu quả nghiêm trọng
3. Quản lý rủi ro xây dựng dự án như thế nào?
Quản lý rủi ro hiệu quả không bắt đầu bằng việc xử lý sự cố sau khi nó xảy ra. Nó bắt đầu bằng việc xác định trước sự kiện nào có thể làm dự án không hoàn thành đúng cam kết.
Một quy trình thực tế có thể triển khai theo sáu bước.
Bước 1: Nhận diện rủi ro. Chủ đầu tư, tư vấn, đơn vị thiết kế và nhà thầu cần rà soát thiết kế, hợp đồng, mặt bằng, tiến độ, điều kiện địa chất, chuỗi cung ứng và bài học từ các dự án tương tự.
Bước 2: Đánh giá mức độ trọng yếu. Mỗi rủi ro được xem xét theo khả năng xảy ra và mức độ tác động đến chi phí, tiến độ, chất lượng, an toàn và khả năng tạo dòng tiền.
Bước 3: Xác định bên có khả năng kiểm soát rủi ro tốt nhất. Đây là bước đặc biệt quan trọng. Rủi ro chỉ nên được chuyển cho nhà thầu hoặc một bên khác khi bên đó thực sự có khả năng quản lý và hấp thụ hậu quả tài chính.
Bước 4: Lựa chọn biện pháp ứng phó. Có thể tránh rủi ro, giảm thiểu, chuyển giao hoặc chấp nhận rủi ro kèm nguồn dự phòng thích hợp.
Bước 5: Gắn biện pháp xử lý vào hợp đồng và ngân sách. Một rủi ro đã được nhận diện nhưng không có bên chịu trách nhiệm, không có nguồn tiền dự phòng hoặc không có cơ chế hợp đồng thì về thực chất vẫn chưa được kiểm soát.
Bước 6: Theo dõi và cập nhật liên tục. Ma trận rủi ro và danh mục rủi ro cần được cập nhật khi thiết kế, tiến độ, chi phí hoặc điều kiện thực tế thay đổi.
Điểm quan trọng là không phải mọi rủi ro đều cần loại bỏ. Mục tiêu của quản lý rủi ro là xác định rủi ro nào phải tránh, rủi ro nào có thể giảm thiểu, rủi ro nào nên chuyển giao và rủi ro nào dự án có đủ khả năng tài chính để chấp nhận.
4. Vì sao rủi ro xây dựng ảnh hưởng đến khả năng huy động vốn?
Với một doanh nghiệp đang hoạt động, bên cho vay có thể đánh giá nhiều dòng tiền, tài sản và hoạt động kinh doanh đang tồn tại.
Một dự án đang xây dựng khác biệt ở chỗ phần lớn dòng tiền vận hành trong tương lai chưa hình thành.
Do đó, bên cấp vốn phải trả lời một câu hỏi trước tiên: dự án có đủ khả năng hoàn thành để tạo ra dòng tiền như kế hoạch hay không?
Nếu dự án chậm một năm, doanh thu có thể đến muộn một năm trong khi lãi vay và chi phí xây dựng tiếp tục phát sinh. Nếu tổng mức đầu tư tăng, dự án phải tìm thêm vốn chủ sở hữu hoặc nợ vay. Nếu công trình hoàn thành nhưng không đạt công suất thiết kế, dòng tiền trong nhiều năm sau đó có thể thấp hơn dự kiến.
Đối với cấu trúc tài trợ dự án không truy đòi hoặc truy đòi hạn chế, vấn đề càng quan trọng vì khả năng thu hồi nợ phụ thuộc chủ yếu vào dòng tiền mà chính dự án tạo ra.
Vì vậy, bên cấp vốn thường xem xét ít nhất bốn câu hỏi:
Dự án có thể hoàn thành đúng tiến độ và ngân sách hay không?
Nếu xảy ra vượt chi phí hoặc chậm tiến độ, bên nào chịu trách nhiệm?
Bên chịu trách nhiệm có đủ năng lực tài chính để thực hiện cam kết hay không?
Dự án có đủ nguồn vốn và thanh khoản để tiếp tục triển khai nếu tình huống bất lợi xảy ra hay không?
Một hợp đồng tốt vì vậy không phải hợp đồng cố gắng chuyển toàn bộ rủi ro sang một bên. Cấu trúc hiệu quả hơn là phân bổ từng rủi ro cho bên có khả năng kiểm soát rủi ro đó tốt nhất và bảo đảm bên đó đủ năng lực thực hiện nghĩa vụ.
5. Tổ chức xếp hạng tín nhiệm đánh giá rủi ro xây dựng như thế nào?
Theo Phương pháp Xếp hạng tín nhiệm: Tài trợ dự án của VIS Rating, trọng tâm đánh giá thay đổi theo từng giai đoạn của vòng đời dự án.
Đối với dự án đang trong giai đoạn xây dựng, các yếu tố tiêu chuẩn tập trung vào năm nội dung chính.
Môi trường chính trị và pháp lý
Việc đánh giá xem xét những yếu tố có thể ảnh hưởng đến khả năng triển khai dự án như khung pháp lý, thủ tục, thu hồi đất và các điều kiện cần thiết khác.
Mức độ phức tạp của hoạt động xây dựng
Dự án càng phức tạp về kỹ thuật, địa chất, thiết kế hoặc giao diện giữa các hạng mục thì nguy cơ chậm tiến độ và vượt chi phí càng cần được xem xét kỹ.
Một công trình sử dụng thiết kế và công nghệ đã được kiểm chứng thường có mức độ bất định khác với một dự án áp dụng công nghệ mới hoặc có điều kiện xây dựng đặc biệt.
Hồ sơ nhà thầu
Năng lực của nhà thầu được đánh giá dựa trên kinh nghiệm, khả năng thực hiện loại dự án tương tự và khả năng đáp ứng các nghĩa vụ theo hợp đồng.
Điều này giải thích tại sao việc chuyển rủi ro qua hợp đồng không tự động làm rủi ro biến mất. Cam kết chỉ có giá trị khi bên nhận rủi ro đủ năng lực thực hiện cam kết đó.
Rủi ro chi phí vượt dự toán
Phân tích xem xét khả năng chi phí thực tế vượt kế hoạch, mức dự phòng hiện có và cơ chế cung cấp thêm vốn nếu tổng mức đầu tư tăng.
Rủi ro chậm triển khai
Đánh giá tập trung vào khả năng dự án hoàn thành theo lịch trình, độ tin cậy của tiến độ xây dựng và khả năng dự án chống chịu về thanh khoản nếu tiến độ bị kéo dài.
Ngoài những yếu tố tiêu chuẩn này, quá trình đánh giá tín nhiệm còn có thể xem xét thanh khoản, rủi ro tái cấp vốn, các đặc điểm cấu trúc, rủi ro trong giai đoạn khởi động và những yếu tố điều chỉnh khác.
Vì vậy, dưới góc nhìn xếp hạng tín nhiệm, câu hỏi không phải đơn giản là dự án “có rủi ro xây dựng hay không”.
Câu hỏi thực tế hơn là: rủi ro lớn đến đâu, đã được phân bổ cho bên nào, cơ chế hợp đồng có hiệu quả hay không và dự án có đủ nguồn lực tài chính để chịu đựng khi tình huống bất lợi xảy ra hay không.
6. Quản lý rủi ro xây dựng giúp dự án huy động vốn như thế nào?
Quản lý tốt rủi ro xây dựng trước hết giúp bảo vệ ba yếu tố quan trọng của dự án: tiến độ, tổng mức đầu tư và khả năng đạt các thông số kỹ thuật cần thiết.
Nhưng đối với dự án cần huy động vốn, lợi ích không dừng ở công trường.
Khi các rủi ro lớn đã được xác định, trách nhiệm của các bên được quy định rõ trong hợp đồng và có nguồn dự phòng tài chính phù hợp, bên cho vay và nhà đầu tư có cơ sở tốt hơn để đánh giá mức tổn thất có thể phát sinh trong các kịch bản bất lợi.
Điều đó không đồng nghĩa dự án trở thành không có rủi ro.
Điểm khác biệt là rủi ro trở nên có thể nhận diện, có thể phân bổ và có cơ chế hấp thụ.
Yếu tố này đặc biệt quan trọng trong bối cảnh nhu cầu vốn cho cơ sở hạ tầng Việt Nam đang tăng mạnh.
Theo ước tính VIS Rating công bố tháng 8/2026, Việt Nam cần khoảng 450 tỷ USD đầu tư hạ tầng trong giai đoạn 2026–2030, trong đó khoảng 150 tỷ USD dự kiến đến từ khu vực tư nhân và thị trường vốn cần đóng góp khoảng 20–25 tỷ USD. Trong khi đó, tổng vốn huy động qua trái phiếu và cổ phần liên quan đến hạ tầng trong giai đoạn 2021–2025 mới đạt khoảng 3,9 tỷ USD.
Để thu hút nguồn vốn dài hạn này, dự án không chỉ cần chứng minh triển vọng doanh thu sau khi đi vào vận hành mà còn phải chứng minh khả năng đi từ kế hoạch đến một công trình hoàn thành và tạo ra dòng tiền.
Đó chính là vai trò của quản lý rủi ro xây dựng.
Đối với chủ đầu tư đang chuẩn bị huy động vốn, ba công việc nên được thực hiện trước khi bước sâu vào quá trình đàm phán tài trợ là rà soát những rủi ro có thể làm dự án chậm hoặc vượt ngân sách; xác định rõ cơ chế phân bổ từng rủi ro trong hệ thống hợp đồng; và kiểm tra khả năng tài chính của dự án cũng như các bên liên quan trong trường hợp rủi ro thực sự xảy ra.
Một đánh giá hoặc xếp hạng tín nhiệm độc lập có thể bổ sung thêm góc nhìn có cấu trúc về những vấn đề này và giúp bên cấp vốn đánh giá rủi ro tín dụng của dự án trên một cơ sở nhất quán hơn.
7. Câu hỏi thường gặp về rủi ro xây dựng dự án
Rủi ro xây dựng dự án khác gì rủi ro vận hành?
Rủi ro xây dựng tập trung vào khả năng dự án hoàn thành đúng tiến độ, ngân sách và yêu cầu kỹ thuật để có thể đi vào hoạt động.
Rủi ro vận hành xuất hiện khi tài sản đã đi vào khai thác và liên quan tới khả năng duy trì công suất, kiểm soát chi phí vận hành, bảo trì và tạo ra dòng tiền như dự kiến.
Hợp đồng EPC trọn gói giá cố định có loại bỏ rủi ro vượt chi phí không?
Không.
Hợp đồng này có thể chuyển một phần đáng kể rủi ro chi phí thuộc phạm vi công việc đã thỏa thuận sang nhà thầu. Tuy nhiên, mức độ bảo vệ thực tế còn phụ thuộc vào phạm vi hợp đồng, các trường hợp được phép điều chỉnh, thay đổi thiết kế, sự kiện bất khả kháng và năng lực tài chính của nhà thầu.
Nhà thầu có bảo lãnh thì rủi ro xây dựng đã được kiểm soát chưa?
Chưa chắc.
Cần xem xét cả giá trị bảo lãnh, điều kiện thực hiện bảo lãnh, thời hạn, bên phát hành bảo lãnh và khả năng tài chính của nhà thầu. Việc tồn tại một cam kết hợp đồng không đồng nghĩa rủi ro kinh tế đã được loại bỏ.
Văn bản nào hiện điều chỉnh quản lý chất lượng và thi công xây dựng?
Từ ngày 01/7/2026, Luật Xây dựng số 135/2025/QH15 và Nghị định 207/2026/NĐ-CP là các văn bản quan trọng trong khung pháp lý về quản lý chất lượng, thi công và bảo trì công trình xây dựng.
Vì sao bên cho vay đặc biệt quan tâm đến rủi ro xây dựng?
Bởi trong giai đoạn xây dựng, dự án thường chưa tạo ra dòng tiền vận hành ổn định. Nếu dự án chậm tiến độ, vượt ngân sách hoặc không đạt các thông số kỹ thuật cần thiết, dòng tiền dùng để trả nợ có thể xuất hiện muộn hoặc thấp hơn dự kiến.
Do đó, đối với bên cấp vốn, chất lượng quản lý rủi ro xây dựng là một trong những yếu tố quan trọng để đánh giá khả năng dự án hoàn thành và tạo ra nguồn trả nợ như kế hoạch.